Domain snzt.de kaufen?
Wir ziehen mit dem Projekt
snzt.de um.
Sind Sie am Kauf der Domain
snzt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain snzt.de kaufen?
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **
Was ist Differenzbesteuerung nach 25a?
Was ist Differenzbesteuerung nach 25a? Die Differenzbesteuerung nach §25a UStG ist eine spezielle Regelung zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Antiquitäten und Sammlerstücken. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen Ankaufs- und Verkaufspreis. Dies soll verhindern, dass die Umsatzsteuer mehrfach auf den gleichen Gegenstand erhoben wird. Die Differenzbesteuerung gilt nur für Unternehmer, die diese Gegenstände im Rahmen ihres Unternehmens verkaufen. **
Ähnliche Suchbegriffe für Differenzbesteuerung-nach-25a-UStG
Top-Angebote
Produkte zum Begriff Differenzbesteuerung-nach-25a-UStG:
-
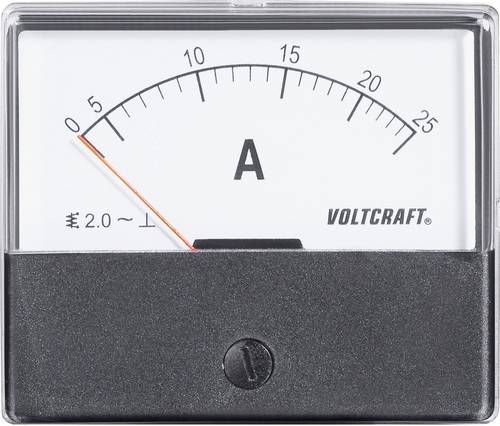
VOLTCRAFT AM-70X60/25A AM-70X60/25A Einbau-Messgerät AM-70X60/25A 25A DreheisenAnaloges Dreheisen-Einbau-Messgerät zur Anzeige von Strömen. Das Zeigerinstrument ermöglicht die klassische analoge Anzeige, die schwankende Werte als linearen Zeigerausschlag erkennbar macht.15,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bosswerk Hybrid-Wechselrichter 3600W mit 0% MwSt nach §12 Abs. 3 UstGBosswerk Hybrid-Wechselrichter 3600 W Der Bosswerk Hybrid-Wechselrichter ist die perfekte Lösung für alle, die nach einer zuverlässigen und effizienten Möglichkeit suchen, um ihr Zuhause energieautark zu machen. Der Wechselrichter erhöht die Eigenverbrauchsquote der Sonnenenergie, schützt Haushaltsgeräte vor Netzausfällen und spart Energiekosten. Mit einem Wirkungsgrad von bis zu 98,9% und einer effizienten Nutzung des gewonnenen Stroms ermöglicht der Bosswerk Hybrid-Wechselrichter einen optimalen Ertrag bei allen Wetterlagen. Dank der ENS Schutzeinrichtung nach VDE 4105 ist ein sicherer und legaler Anschluss und Betrieb in Deutschland gewährleistet. Der integrierte WLAN-Modul ermöglicht eine einfache Überwachung der Anlage von jedem Ort aus. Der Bosswerk Hybrid-Wechselrichter ist zudem zukunftssicher, geeignet für die neueste Modulgeneration und die perfekte Wahl für private Haushalte und kleine gewerbliche Betriebe. Technische Daten: Typ: BW-HY3600 Max. Scheinleistung: 3790VA Batteriespannungsbereich: 40 .. 60Vdc Max. DC-Eingangsspannung: 500V DC Max. Eingangsstrom: 16,5A*2 (2 x 8000Wp) Max. Ausgangsstrom: 18A Netzspannung: 230Vac Nominale Netzfrequenz: 50Hz Max. Ladestrom: 90A Max. Entladestrom: 90A Max. Wirkungsgrad: 98,9 % MPPT-Wirkungsgrad: 99,9 % Abmessungen (B x H x L): 330 × 580 × 232mm Gewicht: 20,5kg Schutzart: IP65899,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
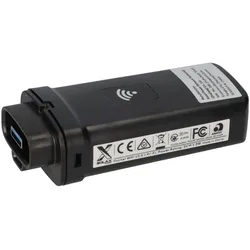
SolaX Pocket Wifi 3.0 Stick 0% MwSt nach §12 Abs. 3 UstGSolaX Pocket Wifi 3.0 Stick Der SolaX Pocket Wifi 3.0 Stick wird verwendet, um Ihren SolaX-Wechselrichter per WLAN mit dem Internet zu verbinden. Die Installation erfolgt hierbei via Plug&Play.24,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet "differenzbesteuert" gemäß § 25a UStG?
"Differenzbesteuerung" gemäß § 25a UStG bezieht sich auf die Besteuerung von gebrauchten Gegenständen, Kunstgegenständen, Sammlungsstücken oder Antiquitäten. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dies ermöglicht eine Vereinfachung der Besteuerung und berücksichtigt den bereits besteuerten Vorbesitz. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung-nach-25a-UStG:
-
Tigo 'TS4-X-O-25A-800W'(0% MwSt §12 III UstG)Leistungsoptimierer für PV-Module bis 800 W Geeignet für moderne Hochleistungsmodule 25 A maximaler Kurzschlussstrom 20 A maximaler Ausgangsstrom Optimierung auf Modulebene bei Verschattung und Modultoleranzen Monitoring auf Modulebene mit passenden Tigo-Komponenten möglich Rapid-Shutdown-Funktion zur Erhöhung der Anlagensicherheit Selektiver Einsatz nur an betroffenen Modulen möglich Maximaler Wirkungsgrad 99,6 % Montage am Modulrahmen oder Montagesystem Geeignet für Neuanlagen und Nachrüstung bestehender PV-Systeme 25 Jahre Garantie49,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT AM-70X60/25A AM-70X60/25A Einbau-Messgerät AM-70X60/25A 25A DreheisenAnaloges Dreheisen-Einbau-Messgerät zur Anzeige von Strömen. Das Zeigerinstrument ermöglicht die klassische analoge Anzeige, die schwankende Werte als linearen Zeigerausschlag erkennbar macht.15,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **
-
Was ist Differenzbesteuerung nach 25a?
Was ist Differenzbesteuerung nach 25a? Die Differenzbesteuerung nach §25a UStG ist eine spezielle Regelung zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Antiquitäten und Sammlerstücken. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen Ankaufs- und Verkaufspreis. Dies soll verhindern, dass die Umsatzsteuer mehrfach auf den gleichen Gegenstand erhoben wird. Die Differenzbesteuerung gilt nur für Unternehmer, die diese Gegenstände im Rahmen ihres Unternehmens verkaufen. **
-
Was bedeutet "differenzbesteuert" gemäß § 25a UStG?
"Differenzbesteuerung" gemäß § 25a UStG bezieht sich auf die Besteuerung von gebrauchten Gegenständen, Kunstgegenständen, Sammlungsstücken oder Antiquitäten. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dies ermöglicht eine Vereinfachung der Besteuerung und berücksichtigt den bereits besteuerten Vorbesitz. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Differenzbesteuerung-nach-25a-UStG
-
Bosswerk Hybrid-Wechselrichter 3600W mit 0% MwSt nach §12 Abs. 3 UstGBosswerk Hybrid-Wechselrichter 3600 W Der Bosswerk Hybrid-Wechselrichter ist die perfekte Lösung für alle, die nach einer zuverlässigen und effizienten Möglichkeit suchen, um ihr Zuhause energieautark zu machen. Der Wechselrichter erhöht die Eigenverbrauchsquote der Sonnenenergie, schützt Haushaltsgeräte vor Netzausfällen und spart Energiekosten. Mit einem Wirkungsgrad von bis zu 98,9% und einer effizienten Nutzung des gewonnenen Stroms ermöglicht der Bosswerk Hybrid-Wechselrichter einen optimalen Ertrag bei allen Wetterlagen. Dank der ENS Schutzeinrichtung nach VDE 4105 ist ein sicherer und legaler Anschluss und Betrieb in Deutschland gewährleistet. Der integrierte WLAN-Modul ermöglicht eine einfache Überwachung der Anlage von jedem Ort aus. Der Bosswerk Hybrid-Wechselrichter ist zudem zukunftssicher, geeignet für die neueste Modulgeneration und die perfekte Wahl für private Haushalte und kleine gewerbliche Betriebe. Technische Daten: Typ: BW-HY3600 Max. Scheinleistung: 3790VA Batteriespannungsbereich: 40 .. 60Vdc Max. DC-Eingangsspannung: 500V DC Max. Eingangsstrom: 16,5A*2 (2 x 8000Wp) Max. Ausgangsstrom: 18A Netzspannung: 230Vac Nominale Netzfrequenz: 50Hz Max. Ladestrom: 90A Max. Entladestrom: 90A Max. Wirkungsgrad: 98,9 % MPPT-Wirkungsgrad: 99,9 % Abmessungen (B x H x L): 330 × 580 × 232mm Gewicht: 20,5kg Schutzart: IP65899,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SolaX Pocket Wifi 3.0 Stick 0% MwSt nach §12 Abs. 3 UstGSolaX Pocket Wifi 3.0 Stick Der SolaX Pocket Wifi 3.0 Stick wird verwendet, um Ihren SolaX-Wechselrichter per WLAN mit dem Internet zu verbinden. Die Installation erfolgt hierbei via Plug&Play.24,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
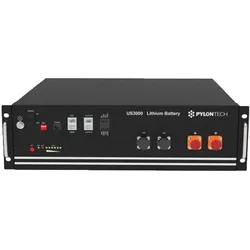
Pylontech US3000C 3,5kWh Batteriespeicher mit 0% MwSt nach §12 Abs. 3 UstGPylontech US3000C: 3,5 kWh Batteriespeicher für Solarenergie Der Pylontech US3000C ist ein hochmoderner Solar-Lithiumspeicher der neuesten Generation, der auch bei regelmäßiger tiefer Entladung höchste Sicherheit und eine lange Lebensdauer bietet. Er zeichnet sich durch schnelle Lade- und Entladeeigenschaften aus und verfügt über ein integriertes Batteriemanagementsystem (BMS) in jedem einzelnen Modul. Dieses System überwacht kontinuierlich den Zustand der Batteriezellen und schützt den Akku vor vorzeitigem Ausfall. Das integrierte BMS gewährleistet Schutz vor Überladung, Überspannung und Übertemperatur. Der Pylontech US3000C kann platzsparend in 19-Zoll-Schränken montiert werden oder mit optionalem Zubehör aufeinander oder nebeneinander stehend installiert werden. Das System ist modular aufgebaut und kann daher flexibel an die individuellen Anforderungen Ihres Haushalts oder Gewerbebetriebs angepasst werden. Sie können bis zu 16 dieser Speicher miteinander verbinden. Technische Details im Überblick: Batterietechnologie: Lithium-Eisenphosphat (LiFePo4) Integriertes Batteriemanagementsystem (BMS) Lebensdauer: 4500 Ladezyklen bei 90% Entladetiefe Nennspannung: 48V Nennkapazität: 3,5 kWh (74Ah) Ladespannungsbereich: 52,5 - 54,0V Empfohlener Ladestrom / Entladestrom: 37A Maximaler Ladestrom / Entladestrom: 74A (Peak 100A für 15 Sekunden) Betriebstemperaturbereich: -10°C bis +50°C Wartungsfrei Kommunikationsoptionen: RS485, RS232, CAN Sicherheitszertifikate: TÜV, UN 38.3 Schutzklasse: IP20 Lieferumfang: 1x Pylontech US3000C 3,5 kWh Solarspeicher mit BMS 1x Kommunikationskabel 2x Netzkabel Abmessungen: 442 x 420 x 132 mm, Gewicht: 32 kg Im Lieferumfang enthalten sind zwei Netzkabel, ein Erdungskabel und ein Kommunikationskabel. Um den Speicher mit einem Wechselrichter zu verbinden, wird ein separat erhältlicher Kabelsatz für Pylontech US2000C, US3000C und US5000 Lithiumspeicher benötigt. Kompatibilität: Alpha and Outback Energy SPC III 5000-48 AXIOMA Energy ISMPPT BF 3000 - 5000 AXIOMA Energy ISPRID (BF) 3000 - 5000 AXIOMA Energy ISPWM 5000 Delios s.r.l. DLS AC Serie Delios s.r.l. DLS/C Serie Deye SUN-SG01LP1 Serie Deye SUN-SG03LP1 Serie Effekta AX-K1 4000/5000-48(2) Effekta AX-M1 4000/5000-48(1) GMDE SolDate 3700TL+BM024 GoodWe EM GoodWe GW-BP GoodWe SBP GW-ES Growatt SPF2000 - 5000 HVM-48/LVM-48P*** Growatt SPH3000 - 6000 Growatt M2000H, M3000H, M5000H - 48*** Imeon Energy IMEON 3.6 Imeon Energy IMEON 9.12 INVT BD Serie Kehua SPH5000-BL Lux Power ACS Serie Lux Power LXP Hybrid Megarevo RKL1 Serie MLT Oasis 448 MLT Oasis 648 Moixa GridShare Hub Moxia Smart Battery V4 3000 Morningstar TriStar MPPT in 48V Morningstar TriStar MPPT 600V in 48V Morningstar TriStar PWM TS-45 in 48V OPTI-Solar SP4000/10000 Premium OPTI-Solar SP5000 Brilliant Serie OPTI-Solar SP5000 Regal/Handy Plus Phocos Any-grid PSW-H-5kW-230/48V Redback SH5000 SAJ Sunfree Serie Schneider-Electric Context XW Pro Serie Selectronic SPMC 480 Selectronic SPMC 481 Selectronic SPMC 482 Sermatec SMT-5K-TL-LV Sofar HYD Serie Sofar ME3000SP SolarMax AC Serie SolarMax EC Serie SolaX Power SK-BMU SolaX Power SK-SU SolaX Power SK-TL Solis RAI Serie Solis RHI Serie Steca Solarix PLI 5000-48 Studer Innotec Xtender 48V Serie Studer Innotec Vario String Serie Studer Innotec VarioTrack 48V Serie Sungrow SH5K TBB CK4.0S-8.0S TBB CK-II 2.0S-3.0S Victron Energy Multiplus 48V (über das Venus OS)* Victron Energy Quattro 48V (über das Venus OS)* Voltronic Axpert Serie 48V** Voltronic Infinisolar Serie 48V Western CO. Leonardo Pro 3000/48 Li Zucchetti Centro Sistemi Azzurro 3000SP Zucchetti Centro Sistemi Azzurro HYD3000/6000-ES Wichtig: Bitte beachten Sie, dass durch die Kombination des Pylontech-Speichers mit Geräten anderer Hersteller möglicherweise Garantieansprüche verloren gehen können. Überprüfen Sie daher in den jeweiligen Herstellerinformationen, ob dies bei Ihrer gewählten Gerätekombination der Fall sein könnte. Herstellerhinweis: Aufgrund der Halbleiterkrise musste bei den neu produzierten Batteriespeichern vom Typ US2000C und US3000C ein neuer Chip eingesetzt werden. Dadurch ist die Firmware leider nicht mehr kompatibel zwischen den Batteriespeichern mit dem „alten“ Chip und dem „neuen“ Chip. Es muss nun vor dem Firmware-Update anhand der Seriennummer unterschieden werden, welcher Chip verbaut wurde. Auf dem Seriennummernaufkleber auf der Frontplatte befindet sich die Information in den Stellen 8 und 9. Wenn sich dort die Bezeichnung „E2“ oder „C3“ befindet, handelt es sich um den neuen Chip. Stellen Sie sicher, dass nur die neue Firmware (z. B. ""US_C_NT_V1.4_Crc"") auf den Batteriespeichern mit dem neuen Chip installiert wird und nur die „alte“ Firmware (z. B. ""us_c_V2.7_Crc"") auf Geräten mit dem „alten“ Chip installiert wird. Ein falsches Firmware-Update kann den Batteriespeicher irreparabel beschädigen, daher überprüfen Sie unbedingt die Kompatibilität der Firmware mit dem verwendeten Chip. Falsche Updates führen zum Verlust sämtlicher Gewährleistungsansprüche.899,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
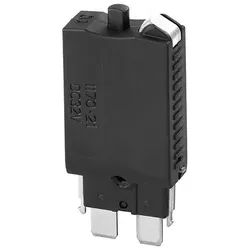
Weidmüller Feinsicherung 25A ETA 1170 21 25ASpannungsart=AC/DCBemessungsstrom=25 ABemessungsspannung=28 VBetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Auslösecharakteristik=flink (F)Abschaltleistung=1,5 kALeistungsverlust bei Bemessungsstrom=3,2 W197,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
-
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
-
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.